이 글은 「창업투자 실무의 이해」 시리즈(전 12편)에 속한다. 시리즈 전체 지도 보기 →
IR 피칭은 예고편이다. 실제 결정은 심사역이 쓴 보고서를 위원회가 읽고 난다. 창업자가 그 자리에 없다는 점이 중요하다.
절차 안에서의 위치
발굴부터 납입까지 통상 4주에서 7개월이 걸린다. 이 중 창업자가 직접 관여하는 구간은 IR과 실사 대응까지다. 그 뒤로는 심사역이 내부에서 대신 설득한다.
여기서 실무적 결론이 나온다. 창업자의 마지막 일은 심사역이 쓸 수 있는 재료를 정확하게 넘기는 것이다.
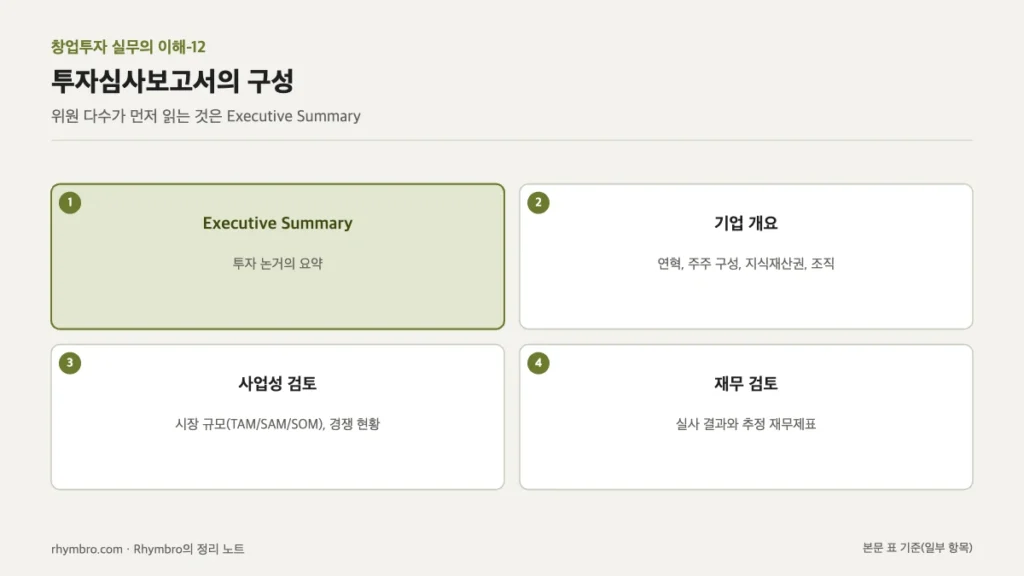
보고서의 구성
| Executive Summary | 투자 논거의 요약. 위원 다수가 이 부분만 정독한다 |
|---|---|
| 기업 개요 | 연혁, 주주 구성, 지식재산권, 조직 |
| 사업성 검토 | 시장 규모(TAM/SAM/SOM), 경쟁 현황, 비즈니스 모델 |
| 재무 검토 | 실사 결과와 추정 재무제표 |
| 투자 수익성 | 밸류에이션, 기대 수익률, 회수 시나리오 |
| 리스크 | 식별된 위험과 대응 방안 |
| 투자 조건 | 금액, 지분, 계약 조항 |
리스크를 쓰는 방식
보고서에서 가장 중요한 부분이 리스크 항목이다. 위험이 없다고 쓴 보고서는 통과되지 않는다. 검토를 제대로 안 했다는 뜻이 되기 때문이다.
통과되는 보고서는 이런 형태다.
- 위험을 명시한다 — “핵심 인력 이탈 시 개발 지연 가능성”
- 발생 가능성과 영향을 가늠한다
- 대응 장치를 붙인다 — 계약 조항, 마일스톤 분할 집행 등
그래서 창업자가 실사에서 리스크를 먼저 꺼내는 것이 유리하다. 심사역이 나중에 발견하면 신뢰 문제가 되지만, 미리 알려주면 대응책과 함께 보고서에 들어간다.
창업자가 준비하면 좋은 것
- 숫자의 출처 — 제시한 지표를 어떤 방식으로 집계했는지
- 경쟁사 정보 — 객관적으로 정리된 비교표
- 고객 레퍼런스 — 실제 사용자의 반응
- 주주 명부와 계약 관계 — 지분 구조가 복잡하면 그 자체가 리스크
- 회수 시나리오 근거 — 유사 기업의 인수·상장 사례
시리즈를 마치며
열두 편을 정리하며 반복해 나온 것이 있다.
| 숫자보다 논리 | 시장 규모든 재무 추정이든 어떻게 도출했는가가 검증 대상이었다 |
|---|---|
| 솔직함이 자산 | 경쟁사 인정, 리스크 선공개, 모르는 것을 모른다고 말하기 |
| 구조를 알면 질문이 달라 보인다 | 펀드 만기를 알면 “언제 회수되나”가 압박이 아니라 필수 질문으로 읽힌다 |
| 모든 사업에 맞는 방식은 아니다 | 벤처 투자는 고위험·고성장을 전제한 조달 수단이다 |
사례 적용
리스크에 “대응 장치”를 붙인 실제 사례로 팁스(TIPS) 프로그램의 기술료 상환 구조를 들 수 있다. 정부는 R&D 자금을 먼저 지원하되, 선정 기업이 성공 판정을 받은 경우에만 그 자금의 최대 20%를 기술료로 되돌려받는다. 위험을 사전에 없애는 대신 결과에 연동한 회수 장치를 심사 구조 자체에 넣어둔 사례이며, 위에서 정리한 “위험을 명시하고 대응 장치를 붙인다”는 원칙과 같은 구조다(대한민국 정책브리핑 — 팁스 안내).
내 해석
가장 크게 바뀐 인식은 “투자자는 심사하는 사람이 아니라 설득해야 할 동료”라는 부분이다. 심사역은 내부 위원회를 상대로 우리 편에서 싸운다. 그 관점에서 보면 IR은 시험이 아니라 공동 작업의 시작이다.
설계 승인 과정과 겹쳐 읽힌다. 검토자가 우리 도면을 통과시키려면 본인이 상급자에게 설명할 수 있어야 한다. 그래서 검토 요청 시 계산 근거와 대안 검토 이력을 함께 넘기면 진행이 빨라진다. 반대로 결론만 던지면 검토자가 방어할 재료가 없다.
다만 이 시리즈 전체가 강의를 통해 정리한 내용이라는 한계는 분명하다. 실제 투자 유치를 해본 적은 없다. 현장에서는 문서보다 관계와 타이밍이 더 크게 작용할 수도 있고, 그 부분은 확인하지 못했다.
요약
| 보고서의 위치 | IR 다음, 투심위 직전 — 창업자가 없는 자리에서 읽힌다 |
|---|---|
| 핵심 항목 | Executive Summary와 리스크 — 위험이 없다고 쓰면 통과 안 된다 |
| 실무 결론 | 리스크를 먼저 꺼내면 대응책과 함께 보고서에 들어간다 |
| 관점 전환 | 심사역은 심사자가 아니라 내부에서 대신 설득하는 사람 |
강의 내용과 일반적인 투자 절차를 정리한 것이며, 실제 투자 유치 경험에 기반한 글이 아닙니다. 소요 기간과 절차는 운용사마다 다릅니다.
창업투자 실무의 이해 · 전체 12편
- 창업투자 실무의 이해-1
- 창업투자 실무의 이해-2
- 창업투자 실무의 이해-3
- 창업투자 실무의 이해-4
- 창업투자 실무의 이해-5
- 창업투자 실무의 이해-6
- 창업투자 실무의 이해-7
- 창업투자 실무의 이해-8
- 창업투자 실무의 이해-9
- 창업투자 실무의 이해-10
- 창업투자 실무의 이해-11
- 창업투자 실무의 이해-12
같은 카테고리에서 함께 읽기
강의자료 121편
독일어 문법 노트 10 — 관계절, Die Maschine, die wir kauften
관계대명사의 성·수는 선행사를 따르고, 격은 관계절 안에서의 역할로 정해진다. 전치사 + 관계대명사, wo와 was·wer까지 설비·부품 예문으로 정리했다.
독일어 문법 노트 9 — 종속절과 동사 후치, weil·dass·wenn·als
weil·dass·wenn·obwohl·ob가 이끄는 절에서는 활용된 동사가 맨 끝으로 간다. 종속절이 앞에 오면 쉼표를 사이에 두고 동사가 마주 보는 구조, als…
독일어 문법 노트 8 — 형용사 어미변화, 다섯 칸의 -e와 나머지 -en
정관사가 성·격을 표시하면 형용사는 -e나 -en만 붙는다. -e가 오는 자리는 다섯 칸뿐이고 나머지는 전부 -en. 서술 용법에는 어미가 없다는 점까지 정리했다.
[…] 창업투자 실무의 이해-12 […]
[…] 창업투자 실무의 이해-12 […]
[…] 창업투자 실무의 이해-12 […]
[…] 창업투자 실무의 이해-12 […]
[…] 창업투자 실무의 이해-12 […]
[…] 창업투자 실무의 이해-12 […]
[…] 창업투자 실무의 이해-12 […]
[…] 창업투자 실무의 이해-12 […]
[…] 창업투자 실무의 이해-12 […]
[…] 창업투자 실무의 이해-12 […]
[…] 12편 투자심사보고서 — 투자 절차 안에서 보고서의 위치, 위험이 없다고 쓴 보고서는 통과되지 않는 이유. […]
[…] 창업투자 실무의 이해-12 […]