이 글은 「창업투자 실무의 이해」 시리즈(전 12편)에 속한다. 시리즈 전체 지도 보기 →
액셀러레이터를 고를 때 흔한 실수는 투자 금액과 인지도로만 비교하는 것이다. 실제로는 어느 분야에 강한지, 어떤 네트워크를 가졌는지가 훨씬 중요하다.
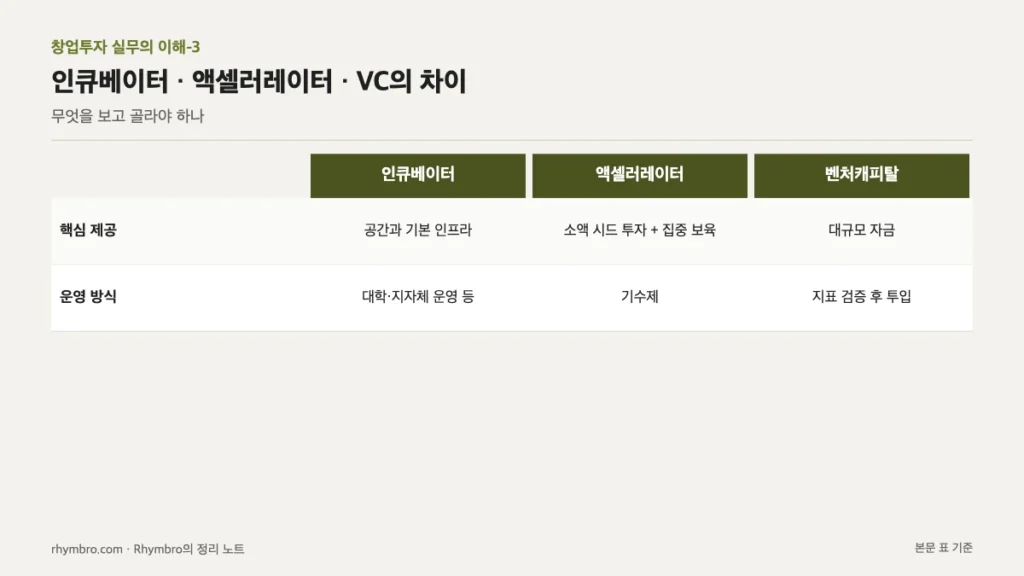
인큐베이터·액셀러레이터·VC의 차이
| 인큐베이터 | 공간과 기본 인프라 제공이 중심. 대학·지자체 운영이 많고 지분을 받지 않는 경우도 흔하다 |
|---|---|
| 액셀러레이터 | 소액 시드 투자 + 집중 보육. 기수제로 운영하고 데모데이로 마무리하는 구조가 일반적 |
| 벤처캐피탈 | 어느 정도 지표가 검증된 뒤 대규모 자금 투입. 후속 라운드를 주도한다 |
액셀러레이터의 본질은 자금이 아니다. 다음 단계 투자로 넘겨주는 다리 역할이다. 그래서 “얼마 주는가”보다 “이 프로그램을 나온 팀들이 후속 투자를 받았는가”가 실질적인 지표다.
유형별로 나눠 보기
| 멘토링 중심형 | 선배 창업가가 직접 붙어 코칭한다. 분야를 가리지 않고 초기 팀에 집중. 사업 방향이 아직 흔들릴 때 적합 |
|---|---|
| 글로벌 지향형 | 해외 진출을 전제로 프로그램이 짜여 있다. 현지 네트워크와 영문 IR 훈련이 강점. 처음부터 해외 시장을 노릴 때 |
| 기술·딥테크형 | 연구 인력이나 기술 검증 역량을 함께 제공한다. 검증 주기가 긴 분야를 이해한다. 하드웨어·소재·바이오에 적합 |
| 대기업 연계형(CVC) | 모기업의 사업부와 협업 기회가 열린다. 대신 협업 범위나 경쟁 제한 조건이 붙을 수 있다 |
| 버티컬 특화형 | 특정 산업(핀테크, 커머스, 콘텐츠 등)만 다룬다. 그 분야 고객·파트너 연결이 빠르다 |
무엇을 보고 골라야 하나
- 포트폴리오에 우리와 비슷한 팀이 있는가 — 그 분야를 실제로 이해하는지 보여주는 신호
- 졸업 기업의 후속 투자 이력 — 프로그램의 실질 성과
- 담당 파트너가 누구인가 — 회사 브랜드보다 실제로 붙는 사람이 중요하다
- 프로그램 종료 후 관계 — 데모데이 이후에도 이어지는지
- 지분과 조건 — 아래 항목 참조
계약에서 확인할 것
- 취득 지분율 — 초기에 과도한 지분이 나가면 후속 라운드에서 창업팀 지분이 지나치게 희석된다
- 후속 투자 우선권 — 다음 라운드에 참여할 권리의 범위와 조건
- 의무 조항 — 프로그램 참여 기간, 사무실 상주 여부, 보고 의무
- 배타 조항 — 특정 기업과 거래를 제한하는 내용이 있는지
지분 조건은 투자 금액과 함께 봐야 의미가 있다. 같은 5%라도 투자 규모에 따라 기업가치 평가가 전혀 달라진다.
사례 적용
실제 사례로 보면 차이가 더 뚜렷해진다. 국내 팁스(TIPS, 민간투자주도형 기술창업지원) 프로그램은 정부가 먼저 나서지 않고 운영사(액셀러레이터·VC)가 먼저 투자하는 구조다. 운영사가 1~2억 원 규모 엔젤투자를 실행하면 정부가 R&D 자금 최대 5억 원을 매칭 지원하고, 선정 기업이 성공 판정을 받으면 R&D 자금의 최대 20%를 기술료로 상환한다. 앞서 정리한 “기술·딥테크형” 운영사가 실제로 거치는 절차가 이 순서다(대한민국 정책브리핑 — 팁스 안내).
내 해석
유형을 정리하면서 하드웨어·설비 분야는 선택지가 좁다는 점을 다시 확인했다. 액셀러레이터 프로그램은 대개 3~6개월 기수제인데, 그 기간에 시제품 하나 만들기도 빠듯한 경우가 많다. 소프트웨어처럼 기간 안에 지표를 보여줄 수 있는 분야에 프로그램 구조가 최적화돼 있다.
그래서 하드웨어 쪽이라면 기수제 액셀러레이터보다 기술 검증 역량을 함께 제공하는 딥테크형이나, 앞서 정리한 TIPS 운영사 쪽이 현실적인 경로로 보인다.
다만 이건 구조상의 추정이다. 실제 분야별 선정 비율 데이터는 확인하지 못했다.
요약
| 세 단계 | 인큐베이터(공간) → 액셀러레이터(시드+보육) → VC(성장 자금) |
|---|---|
| 본질 | 자금이 아니라 다음 라운드로 넘겨주는 다리 |
| 유형 | 멘토링 · 글로벌 · 딥테크 · CVC · 버티컬 특화 |
| 판단 기준 | 유사 포트폴리오 · 졸업 기업 후속 투자 · 담당 파트너 |
| 계약 확인 | 지분율 · 후속 투자 우선권 · 의무 조항 · 배타 조항 |
특정 기관을 추천하거나 순위를 매기지 않았다. 각 프로그램의 조건과 모집 요강은 매년 바뀌므로 지원 전 공식 공고를 확인해야 한다.
창업투자 실무의 이해 · 전체 12편
같은 카테고리에서 함께 읽기
강의자료 121편
독일어 문법 노트 10 — 관계절, Die Maschine, die wir kauften
관계대명사의 성·수는 선행사를 따르고, 격은 관계절 안에서의 역할로 정해진다. 전치사 + 관계대명사, wo와 was·wer까지 설비·부품 예문으로 정리했다.
독일어 문법 노트 9 — 종속절과 동사 후치, weil·dass·wenn·als
weil·dass·wenn·obwohl·ob가 이끄는 절에서는 활용된 동사가 맨 끝으로 간다. 종속절이 앞에 오면 쉼표를 사이에 두고 동사가 마주 보는 구조, als…
독일어 문법 노트 8 — 형용사 어미변화, 다섯 칸의 -e와 나머지 -en
정관사가 성·격을 표시하면 형용사는 -e나 -en만 붙는다. -e가 오는 자리는 다섯 칸뿐이고 나머지는 전부 -en. 서술 용법에는 어미가 없다는 점까지 정리했다.
[…] 창업투자 실무의 이해-3 […]
[…] 창업투자 실무의 이해-3 […]
[…] 창업투자 실무의 이해-3 […]
[…] 창업투자 실무의 이해-3 […]
[…] 창업투자 실무의 이해-3 […]
[…] 창업투자 실무의 이해-3 […]
[…] 창업투자 실무의 이해-3 […]
[…] 창업투자 실무의 이해-3 […]
[…] 창업투자 실무의 이해-3 […]
[…] 창업투자 실무의 이해-3 […]
[…] 창업투자 실무의 이해-3 […]