1분 요약 — 9월 22일 국무회의에서 중소벤처기업부 소관 법 개정안이 한꺼번에 의결됐다. 그중 예비 코파운더에게 가장 직접적인 건 벤처투자법이다. 정당한 사유 없이 경영성과지표 변동을 이유로 투자금을 조기 회수하는 조건, 기업공개(IPO) 실패를 이유로 증권 가격을 과도하게 낮추는 이른바 리픽싱(Refixing, 전환가격 재조정) 조건이 제한 대상이 됐다. 이런 조건을 넣으면 효력을 인정하지 않고 행정처분까지 가능하다. 공포는 9월 29일, 시행은 2027년 3월 30일이다. 내가 읽은 핵심은 하나다. 지난 6월까지 ‘표준계약서’라는 권고로 다루던 문제가 이번에 법 조문으로 올라왔다.
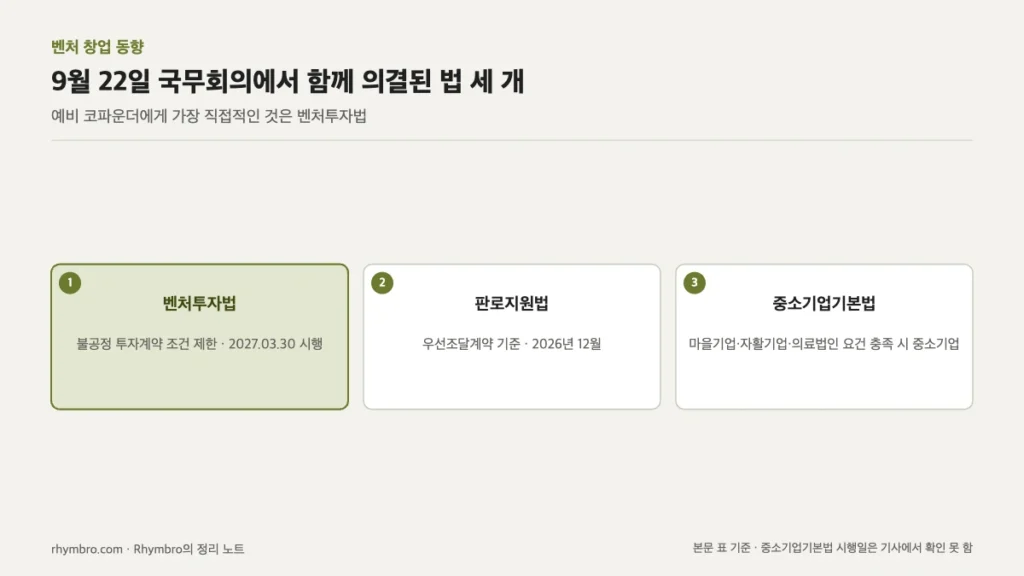
무엇이 바뀌었나 — 같은 날 의결된 법 세 개
같은 국무회의에서 중기부 법안 세 건이 함께 처리됐다. 셋을 나란히 놓으면 창업 초기 기업이 부딪히는 세 개의 문(돈, 판로, 지원 대상 범위)이 각각 조금씩 넓어졌다는 게 보인다.
| 법 | 핵심 변경 | 시행 |
|---|---|---|
| 벤처투자법 | 벤처투자조합 업무집행조합원의 불공정 투자계약 조건 제한(성과지표 변동 이유 조기 회수, IPO 실패 이유 과도한 가격 조정 등), 위반 시 조건 효력 부인·행정처분 근거 신설. 벤처투자회사 대주주의 부당한 금전 제공·수수 금지 | 2026.09.29 공포 / 2027.03.30 시행 |
| 판로지원법 | 지방계약법 적용 기관의 중소기업자 우선조달계약 기준금액 최대 2억 3천만 원 → 3억 5천만 원 | 2026년 12월 |
| 중소기업기본법 | 마을기업·자활기업·의료법인을 요건 충족 시 중소기업자 범위에 포함 | 공포안 의결(시행일은 기사에서 확인 못 함) |
출처: 스타트업레시피 ‘[AI서머리] 벤처투자법 개정안 국무회의 통과’(2026.09.22), 파이낸셜뉴스 ‘상장 실패에 주식값 후려치기 제동’(2026.09.22), 와우테일(2026.09.22) 교차 확인.
시사점: 셋 중 둘은 ‘대상과 금액’을 넓히는 개정이고, 벤처투자법만 ‘계약서 안의 문장’을 건드린다. 예비 창업자 입장에서 체감이 가장 늦게 오지만 한번 걸리면 가장 오래 가는 게 계약 조건이다.
표준계약서 개정(6월) → 의결(9.22) → 공포(9.29) → 시행(2027.3.30). 공포에서 시행까지 182일은 직접 계산한 값이다.
사례 적용 — 코터 라인의 ‘인터록’으로 읽기
R2R 코터(Coater)를 설계할 때 나는 운전 매뉴얼에 “장력이 튀면 멈추시오”라고 적는 것과 PLC에 인터록(Interlock)을 거는 것을 전혀 다른 일로 본다. 매뉴얼은 사람이 지키면 효과가 있고, 인터록은 사람이 잊어도 기계가 막는다. 지난 6월의 표준투자계약서 개정은 매뉴얼에 가까웠다. 쓰면 좋지만 안 써도 그만이다. 이번 개정은 인터록 쪽이다. 불공정 조건을 넣어도 그 조건의 효력이 인정되지 않는다.
시나리오를 하나 세워 본다. 기술 스타트업이 시드 투자를 받으면서 “3년 안에 상장하지 못하면 전환가격을 조정한다”는 조항에 서명했다고 하자. 지금까지는 협상력이 약한 쪽이 이런 조건을 그대로 받는 경우가 많았다는 게 업계의 오래된 불만이었다. 2027년 3월 30일 이후 새로 맺는 계약에서는 이 조항이 ‘과도한 조정’에 해당하면 무효가 될 수 있다. 다만 무엇이 ‘과도한’ 것이고 무엇이 ‘정당한 사유’인지는 아직 하위법령이 정하지 않았다.
내 해석 — Rhymbro가 읽은 것
첫째, 이 법의 적용 대상은 벤처투자조합의 업무집행조합원이다. 기사로 확인되는 범위에서는 엔젤투자자 개인이나 조합을 거치지 않는 투자 계약까지 똑같이 묶인다는 설명은 없었다. 그래서 “이제 모든 투자계약이 안전하다”고 읽으면 틀린다. 내가 받을 돈이 어떤 경로의 돈인지부터 확인해야 한다.
둘째, 182일이라는 공백이 있다. 공포 뒤 시행 전까지 맺은 계약은 어떻게 되는지, 기존 계약에 소급되는지는 이번에 읽은 기사 어디에도 없었다. 추정으로 메우지 않고 하위법령이 나오면 다시 확인하기로 한다.
셋째, 판로지원법의 2억 3천만 원 → 3억 5천만 원은 약 1.52배(직접 계산)다. 지방정부·지방공기업 조달을 첫 매출 경로로 보는 제조 창업이라면 12월부터 ‘중소기업자와 우선 계약하는 구간’이 그만큼 넓어진다. 설비 한 대 가격대가 이 구간에 걸리는 경우가 꽤 있다는 게 현업자로서의 감각이다.
반론도 있다. 조기 회수나 가격 조정 조항은 투자자 입장에선 위험 관리 수단이다. 이게 막히면 투자자가 애초에 밸류에이션(Valuation, 기업가치 평가)을 낮게 부르는 방식으로 위험을 옮길 수 있다. 계약서가 공정해지는 만큼 협상 테이블의 숫자가 덜 너그러워질 수 있다는 뜻이다. 그리고 이 글은 법 조문과 하위법령을 대체하지 않는다. 실제 계약 전에는 공포된 법률 원문과 전문가 검토를 거쳐야 한다.
| 항목 | 정리 |
|---|---|
| 바뀐 것 | 불공정 투자계약 조건의 효력 부인 + 행정처분 근거 |
| 대상 | 벤처투자조합 업무집행조합원(기사 기준) |
| 일정 | 공포 2026.09.29 / 시행 2027.03.30 / 하위법령 정비 예정 |
| 아직 모르는 것 | ‘과도한’·‘정당한 사유’의 기준, 기존 계약 소급 여부 |
그래서 나는 무엇을 하기로 했나 — 6월에 개정된 표준투자계약서와 해설서를 내려받아, 조기 회수·리픽싱 조항이 어떤 문장으로 쓰여 있는지 먼저 읽어 둔다. 하위법령이 나오면 그 문장과 대조한다.
같은 카테고리에서 함께 읽기
벤처 창업 동향 32편
9.3대 1, 그중 40%는 재도전자 — 예비 코파운더가 읽은 2차 모두의 창업 1라운드
2차 모두의 창업 1라운드에 9만 3천여 명 중 1만 명이 뽑혔다. 재도전자 비중은 신청 20.6%에서 선정 40.4%로 두 배가 됐다.
480번의 상담과 36억 원 사이 — 예비 코파운더가 읽은 G-SUMMIT과 경북 투자매칭데이
같은 주 수원 G-SUMMIT은 사전 매칭 1대1 상담 480건을 잡았고, 구미 경북 투자매칭데이에서는 9개사가 36억 8,000만 원을 유치했다. 전년 131억 원보다 약 71.9% 줄었다.
청문회의 방향이 국감에서 숫자가 됐다 — 예비 코파운더가 읽은 이소영 장관의 첫 국감
이소영 장관의 첫 국감(10월 7일)에서 모두의 창업 2차는 신청 92,838명·선발 1만 명(9.3 대 1)이었고, 청년창업사관학교는 2027년 예산안이 0원으로 편성됐다.
[…] […]